Accueil / Wall Street peine, l’Europe en profite
Semaine du 10 au 16 novembre 2026
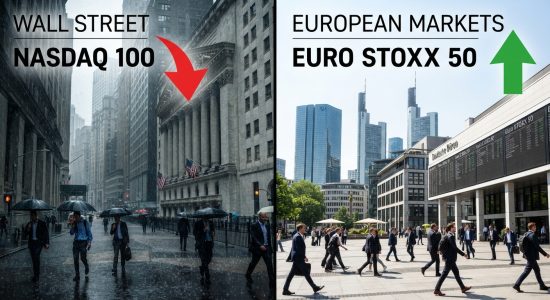
Après les montagnes russes liées aux élections de mi-mandat aux Etats-Unis, les marchés européens ont retrouvé brièvement un peu de sérénité. Ainsi, l’Euro Stoxx 50 a inscrit un plus haut de deux mois, soutenu par les secteurs jugés « défensifs » comme la pharmacie ou la consommation de base, avant de reperdre une partie du terrain gagné, plombé par l’évolution négative des indices américains. Le Nasdaq 100 a notamment rechuté sur les 27 000 pts, portant son repli à -13,5% depuis son record historique du 6 octobre dernier.
Alors qu’Anthropic va faire son entrée en Bourse le 19 novembre, les investisseurs s’inquiètent des conséquences du feuilleton Nvidia sur l’ensemble des acteurs de l’Intelligence artificielle (IA). Le 12 novembre, Jensen Huang démissionnait ainsi avec effet immédiat, mettant fin à 33 ans de règne. La directrice financière, Colette Kress, assure l’intérim. Sur la nouvelle, le titre a lâché jusqu’à -14% en séance avant de limiter la casse (-4,3%). Sur la semaine, Nvidia a tout de même reculé de -12,75%, ce qui constitue sa sixième baisse hebdomadaire d’affilée, du jamais vu depuis 2012. Environ 1 700 Mds $ de capitalisation se sont évaporés.
La hausse du dollar face à l’euro a pesé sur l’ensemble des matières premières, dont l’once d’or qui a reculé de près de -5%, à 3 880 $, pour retrouver son niveau de septembre 2025. L’euro, qui évoluait depuis plusieurs semaines entre 1,1130 $ et 1,1280 $, a brutalement décroché face à la devise américaine pour ressortir à 1,0999 $. Si les anticipations de hausses de taux soutiennent depuis plusieurs mois le billet vert, il semble que ce dernier profite désormais des turbulences enregistrées sur les marchés financiers. Quoi qu’on en dise, la monnaie américaine reste en effet une valeur refuge durant le tempêtes…
Au niveau « macro », les prix à la consommation au titre du mois d’octobre sont ressortis en hausse de +0,4% aux Etats-Unis, au-dessus du consensus de +0,3%. L’indice sous-jacent a également surpris (+0,3% au lieu de +0,2%). Ces chiffres sont venus conforter les opérateurs dans leur anticipation d’un resserrement monétaire lors de la prochaine réunion de la Fed, en décembre. Un relèvement de +25 pdb est anticipé, mais un geste plus prononcé (+50 pdb) n’est pas totalement exclu, comme l’a d’ailleurs indiqué l’un des gouverneurs de l’institution, Chris Waller. On notera pourtant que si l’inflation sur un an ressort à +3,4%, la hausse des prix de l’énergie y est pour beaucoup. Or, ceux-ci tendent désormais à reculer, ce qui devrait être pris en compte.
Le pétrole restait, quant à lui, incapable de rebondir (86 $) après sa chute de la semaine passée, et ce en dépit des attaques à répétition dans le détroit d’Ormuz. Le rebond des exportations montre que les producteurs ont trouvé des alternatives.
Enfin, l’annonce d’un sommet historique entre le président chinois Xi Jinping, ses homologues américain Donald Trump et russe Vladimir Poutine a pesé sur le secteur de la défense. Même si tout avancée vers la paix en Ukraine paraît encore très hypothétique à ce stade…
Copyright © Propos Utiles. Tout droit de reproduction interdit.
A la une
Au sommaire du dernier numéro
Pour offrir les meilleures expériences, nous utilisons des technologies telles que les cookies pour stocker et/ou accéder aux informations sur l'appareil. Le consentement à ces technologies nous permettra de traiter des données telles que le comportement de navigation ou des identifiants uniques sur ce site. Le fait de ne pas consentir ou de retirer son consentement peut affecter négativement certaines caractéristiques et fonctions.

