Accueil / Il n’y a pas de conseil gratuit
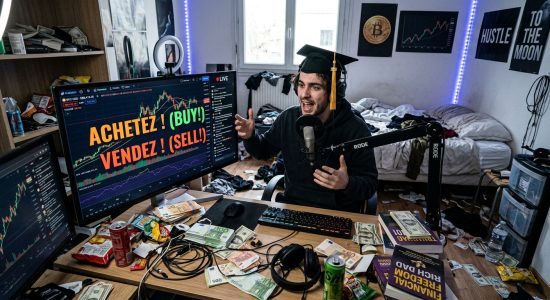
Ils maîtrisent les réseaux sociaux à la perfection, génèrent des vidéos à la chaîne et affichent leurs certitudes. En quarante-cinq secondes, ils vous expliquent comment « devenir rentier avant 35 ans », quelle crypto va « faire x100″ ou pourquoi « l’Etat va tout vous prendre dès demain » si vous ne faites rien.
Ce sont les « finfluenceurs », c’est-à-dire les influenceurs de la finance et de l’épargne. Leur modèle économique est on ne peut plus simple : ils ne sont pas payés pour leurs conseils, mais en fonction de l’attention qu’ils captent. Vues, abonnés, liens d’affiliation, formations « premium », codes promo vers une plateforme de courtier : tout se monétise.
La mode constitue, le plus souvent, leur seule boussole. NFT dans l’art, actions mèmes sur le Nasdaq, nouvelles pépites de l’Intelligence artificielle (IA) ou prochain krach historique, ils mettent en avant tout et n’importe quoi pour générer du buzz. Et évidemment, ils ne perdent jamais. Plus l’algorithme d’un réseau récompense la surenchère, plus les finfluenceurs en rajoute. Un conseil boursier a mal tourné ? Il lui suffit de supprimer la vidéo et d’en tourner une nouvelle pour expliquer pourquoi il fallait tout vendre.
Le législateur, à savoir l’Autorité des marchés financiers (AMF), a commencé à réagir en multipliant les mises en garde. Car ces conseils gratuits émis à tort et à travers provoquent d’importants dégâts. Chez les plus jeunes, ils suscitent la peur de manquer le gros coup et poussent à une prise de risque excessive. Ceux qui ont plus d’expérience en arrivent, quant à eux, à penser qu’ils sont restés trop longtemps des gagne-petits. Dans certains cas, des finfluenceurs sans scrupules n’hésitent pas à manipuler une action ou deux à faible liquidité pour arrondir leur fin de mois. Au détriment de leurs followers, bien sûr.
Evidemment, certains créateurs font aussi un vrai travail de pédagogie, en toute honnêteté. Mais la règle reste la même : si un conseil est annoncé gratuit, vous le paierez d’une manière ou d’une autre. Soyez donc vigilant. Votre épargne mérite mieux qu’un algorithme.
Copyright (c) Propos Utiles. Tout droit de reproduction interdit.
A la une
Au sommaire du dernier numéro
Pour offrir les meilleures expériences, nous utilisons des technologies telles que les cookies pour stocker et/ou accéder aux informations sur l'appareil. Le consentement à ces technologies nous permettra de traiter des données telles que le comportement de navigation ou des identifiants uniques sur ce site. Le fait de ne pas consentir ou de retirer son consentement peut affecter négativement certaines caractéristiques et fonctions.

