Accueil / Le Nasdaq 100 fait cavalier seul
Semaine du 29 septembre au 5 octobre 2026
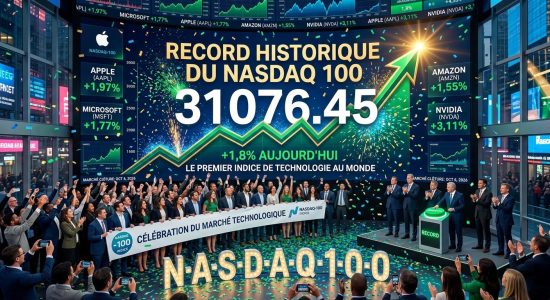
Cette semaine, trois chiffres macroéconomiques ont permis aux actions américaines de se distinguer, avec à la clef un record du Nasdaq 100.
Tout d’abord, l’indice PCE, privilégié par la Fed pour son suivi de l’inflation, est ressorti au titre du mois d’août à +3,4%, sous les attentes (+3,7%). Hors éléments volatils, la hausse des prix a par ailleurs atteint +3%, contre un consensus de +3,3%.
Parallèlement, le marché de l’emploi a montré des signes de ralentissement. En septembre, l’économie américaine n’a créé que 29 000 postes non-agricoles alors que le consensus en anticipait 90 000. Par ailleurs, les chiffres de juillet et août ont été révisés à la baisse pour un total de 154 000 créations, contre une première estimation de 193 000. Le taux de chômage est par ailleurs ressorti à 4,2% (+0,1 pt). Ces données ont quelque peu remis en question le narratif économique des dernières semaines. Ainsi, l’hypothèse d’un statu quo de la Réserve fédérale à l’issue de sa réunion d’octobre est désormais privilégié. Selon CME Fedwatch, la banque centrale américaine ne relèverait à nouveau son taux directeur qu’en décembre prochain. Du moins si l’inflation reste une menace
Enfin, la croissance économique du 2ème trimestre a été révisée à la hausse (+2,2% en rythme annualisé, contre +1,5%). Sans s’emballer outre mesure, les investisseurs ont vu dans ce triptyque un tableau étonnamment idyllique de la situation économique.
Sur le front des entreprises, le fabricant de puces Micron a dévoilé des résultats largement supérieurs au consensus, incitant les opérateurs à se concentrer encore un peu plus sur les seules valeurs liées à l’Intelligence artificielle (IA).
Le reste de la cote demeure en effet dans une dynamique bien moins favorable, comme le montre l’évolution du Dow Jones ou du Russell 2000, tous deux en repli de -6% depuis leur sommet d’août.
En Europe, la baisse l’a emporté, plus particulièrement en France où la crise budgétaire incite les investisseurs internationaux à vendre les banques, la construction ou encore l’immobilier. L’estimation du taux d’inflation du mois de septembre pour la zone euro est ressortie à +3,8%, soit à un plus haut de trois ans, tirée par la hausse des prix de l’énergie (+18,8%). Les prix alimentaires sont toutefois restés plutôt sages et aucun effet de second tour n’a pris forme. Dès lors, un resserrement monétaire de la Banque centrale européenne (BCE) en octobre paraît exclu.
Sur le marché obligataire, les rendements demeurent proches de leurs récents plus hauts. L’OAT (10 ans français) flirtait ainsi avec les 5%.
Enfin, lesté par les inquiétudes sur la situation budgétaire de la France et une économie européenne au ralenti, l’euro a chuté sous les 1,12 $ , pour inscrire un plus bas de 16 mois. Cette faiblesse de la monnaie unique constitue une bonne nouvelle pour les valeurs exportatrices, par exemple dans la défense ou le luxe. Elle représente à l’inverse un handicap dans la lutte contre l’inflation, les prix du pétrole étant fixés en dollars.
Copyright © Propos Utiles. Tout droit de reproduction interdit.
A la une
Au sommaire du dernier numéro
Pour offrir les meilleures expériences, nous utilisons des technologies telles que les cookies pour stocker et/ou accéder aux informations sur l'appareil. Le consentement à ces technologies nous permettra de traiter des données telles que le comportement de navigation ou des identifiants uniques sur ce site. Le fait de ne pas consentir ou de retirer son consentement peut affecter négativement certaines caractéristiques et fonctions.

